DANA Indonesia Digital Wallet
PT Espay Debit Indonesia KoeEkonomiVerifierad
- 3.00 Recensioner
- 4,8
- Nedladdningar
- 100 000 000+
- Pris
- Free
Skärmbilder
 Analys av Appwesome
När jag använder en digital plånbok märker jag framför allt av den när något tar längre tid än väntat: vid kassan, när jag ska dela en kostnad eller när en betalning behöver göras på språng. DANA Indonesia är byggd för sådana vardagliga transaktioner i Indonesien, men min bedömning av den handlar lika mycket om hur den passar in i rutinerna som om vad den kan göra. Den kan förenkla betalningar, men en plånbok i mobilen är inte automatiskt det bästa valet för varje person eller situation.
Vad jag väntar mig av tempot
En plånbok som samlar överföringar, räkningar och QR-betalningar har störst praktisk nytta när vägen från att öppna appen till att genomföra ett ärende känns kort. DANA passar den typen av användning: i stället för att leta efter flera separata betalningslösningar kan jag utgå från en och samma app. Det betyder däremot inte att varje transaktion alltid går omedelbart. Uppkoppling, mottagarens betalningssätt och själva betalningssituationen spelar också in.
Jag skulle därför använda DANA som ett smidigt förstahandsalternativ, men inte planera en viktig betalning med antagandet att telefonen eller nätet aldrig krånglar. För ett köp där kön rör sig snabbt är det klokt att ha betalningsappen redo innan det blir min tur. Det är en liten vana, men den gör QR-betalning mindre stressig och minskar risken att stå och fumla efter rätt vy när andra väntar.
När många småärenden samlas
Det är när flera olika betalningar behöver skötas under samma dag som en digital plånbok kan spara mest vardagsarbete. Jag kan till exempel föreställa mig en dag då jag betalar en räkning hemma, skickar tillbaka en mindre summa till en vän och senare skannar en QR-kod i en butik. Att samla de ärendena i DANA kan göra det lättare att hålla betalningsrutinen enkel, i stället för att växla mellan kontanter, kort och olika appar.
Ett användbart knep är att skilja på betalningar jag gör ofta och sådant jag bara behöver ibland. Om jag regelbundet betalar samma sorts räkning kan jag lägga märke till vilka steg som återkommer och kontrollera uppgifterna noggrant innan jag bekräftar. Vid en överföring till en vän är det i stället mottagaren och beloppet jag bör dubbelkolla. Den sortens korta kontroll tar några sekunder, men är särskilt värdefull när jag gör flera ärenden i följd.
Vid intensiv användning blir det också viktigare att inte behandla plånboken som en ersättning för all ekonomisk överblick. Jag skulle fortfarande spara kvitton eller notera större utgifter på det sätt jag brukar, särskilt om jag delar hushållskostnader med andra. En betalningsapp gör själva transaktionen bekvämare, men den skapar inte automatiskt en tydlig budget eller en gemensam översikt över vem som har betalat vad.
Stabilitet, avbrott och återhämtning
En digital betalning kan avbrytas av sådant som ligger utanför själva appen, till exempel ett svagt nät eller ett problem i betalningsögonblicket. Om skärmen inte ger ett tydligt besked skulle jag undvika att trycka flera gånger i snabb följd. Kontrollera först om transaktionen verkar ha gått igenom innan du försöker igen; annars kan osäkerheten göra ett enkelt ärende mer rörigt. Att veta var kundtjänsten finns är också en bra förberedelse om en betalning eller ett kontoärende behöver redas ut.
Fler artiklar att läsa
Alla artiklar
 Google Nyheter
 gör världsläget till en vana – men något går förlorat
En genomtänkt nyhetsapp gör mer än att samla rubriker. Google Nyheter visar hur bekvämlighet formar vår blick på världen – och vad som går förlorat på vägen.
Läs artikeln: Google Nyheter gör världsläget till en vana – men något går förlorat
 Klondike Adventures: Bondgård
Klondike Adventures visar hur gårdsspel har blivit mer än avkoppling
En nära granskning av Klondike Adventures och den nya standarden för mobila gårdsspel: mer berättelse, tydligare rytm och mindre tålamodstest.
Läs artikeln: Klondike Adventures visar hur gårdsspel har blivit mer än avkoppling


En praktisk reservplan är särskilt viktig när jag ska betala någon som väntar på plats. Jag skulle ha ett kort eller kontanter till hands om en QR-betalning inte fungerar, i stället för att räkna med att mobilbetalning alltid är tillgänglig. Den som ofta befinner sig där uppkopplingen är svag kan också behöva tänka igenom sina betalningar i förväg och inte vänta tills sista minuten med en räkning.
En app som uppdateras över tid kan ändra detaljer i gränssnittet, så jag brukar ta en stund efter en uppdatering för att kontrollera att jag fortfarande hittar de funktioner jag använder mest. DANA har version 2.128.0, och den uppgiften kan vara till hjälp om jag behöver jämföra vilken version som finns installerad med den som erbjuds i appbutiken. Det är ingen garanti för att varje telefon får exakt samma upplevelse, men det gör det lättare att prata konkret om appversionen när jag felsöker.
Telefon, system och resursvanor
Appen är gratis och har PEGI 3-klassning. Den fungerar från Android 5.1 och uppåt, vilket öppnar för användning på en del äldre Android-telefoner, men ett kompatibelt operativsystem säger inte i sig hur snabbt en viss mobil känns. Telefonens ålder, lediga lagringsutrymme och nätanslutning påverkar också hur bekvämt det är att använda en plånbok i vardagen. Jag skulle därför inte dra slutsatsen att en äldre mobil blir snabb bara för att den klarar minimikravet.
Om telefonen redan känns trög är det mer hjälpsamt att stänga appar jag inte behöver och se till att det finns rimligt med ledigt utrymme än att förvänta sig att en betalningsapp ska lösa problemet. Jag skulle också undvika att börja en viktig transaktion med nästan urladdat batteri. Det är inte något unikt för DANA, men betalningar på språng blir betydligt mindre bekymmersfria när telefonen riskerar att stängas av innan jag hinner se bekräftelsen.
På iPhone kan jag inte utgå från Androids versionskrav; kompatibilitet beror på den aktuella appbutikens krav för enheten. Oavsett plattform är det klokt att kontrollera att appen går att installera och fungerar på just den telefon jag tänker använda. Den som byter mobil bör dessutom vara beredd på att behöva komma in på kontot igen och bör inte vänta med att reda ut åtkomsten tills det står en betalning på spel.
Om du letar efter en smidig och användarvänlig digital plånbok, kan DANA vara precis vad du behöver. Jag har haft nöjet att använda denna app ett tag och tänkte dela med mig av mina tankar kring den. Låt oss dyka in i vad denna app har att erbjuda.
Enkel installation och registrering
Först och främst, installationen av DANA gick som en dans. Det var bara att ladda ner appen från App Store eller Google Play, och jag var igång på nolltid. Registreringsprocessen var också enkel, med bara några få steg innan jag kunde börja använda tjänsten. Det kändes verkligen som att de hade användaren i åtanke.
Användarvänlighet och gränssnitt
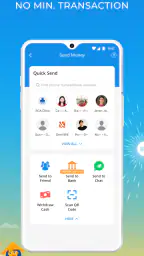
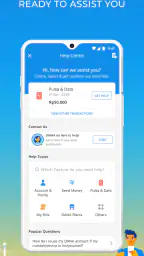
När jag först öppnade appen blev jag imponerad av det rena och intuitiva gränssnittet. Designen är modern och lätt att navigera, vilket gör det enkelt att hitta de funktioner jag behövde. Oavsett om det var att överföra pengar, betala räkningar, eller skanna QR-koder, fanns allt nära till hands och välstrukturerat.
Huvudfunktioner
En av de saker som verkligen stod ut för mig var mängden funktioner DANA erbjuder. Här är några av de mest användbara:
- Pengaröverföring: Skicka pengar till vänner och familj är enkelt, och överföringarna sker snabbt.
- Betalning av räkningar: Appen stöder en mängd olika tjänster, vilket gör det enkelt att betala dina räkningar direkt från mobilen.
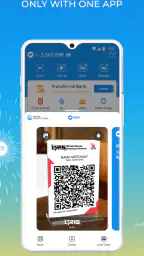
- QR-kod betalningar: Skanna och betala med QR-koder på ett stort antal platser, vilket är riktigt bekvämt.
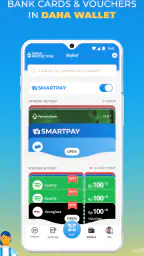
- Digitala kuponger och erbjudanden: Dra nytta av olika erbjudanden som är tillgängliga genom appen.
Jämfört med kort, kontanter och andra plånböcker
Jämfört med kontanter är DANA praktisk när jag vill slippa bära småbelopp och kunna skicka pengar utan att mötas personligen. Jämfört med ett vanligt kort kan QR-betalning vara ett smidigt alternativ där den betalningsformen accepteras, medan kort fortfarande känns bättre som reserv och kan passa den som vill betala utan att öppna en app. Mot andra digitala plånböcker blir det avgörande vilken lösning personer jag betalar till redan använder och vilka betalningssätt som fungerar i mina vanliga butiker. Jag skulle inte byta en fungerande rutin enbart för att samla allt i en app.
DANA passar bäst för den som gör återkommande mobilbetalningar i Indonesien, ofta använder QR-koder eller behöver skicka pengar till vänner och familj. En resenär som främst använder internationella kort, någon som sällan betalar digitalt eller en person vars vardagliga handlare inte tar emot den betalningsform hen behöver kan ha större nytta av kort eller kontanter. Innan jag förlitar mig på plånboken skulle jag kontrollera att den passar de situationer där jag faktiskt tänker använda den.
Små rutiner som minskar misstag
En sak jag tycker är lätt att underskatta är hur mycket ordning före betalningen betyder. Jag brukar skilja på att skanna en kod och att godkänna ett köp: först kontrollerar jag att koden hör till rätt handlare, sedan granskar jag beloppet och först därefter bekräftar jag. Det är extra användbart när flera personer delar en nota eller när jag betalar snabbt i en miljö med liknande diskar och skyltar. En kort kontroll kan förebygga att jag måste försöka reda ut en betalning i efterhand.
För återkommande räkningar är det värt att hålla reda på vad som redan är betalt, i stället för att förlita sig på minnet. Jag skulle exempelvis markera betalningen i min egen kalender eller hushållslista efter att den är genomförd. Det är inte en särskild funktion i plånboken, utan en enkel komplettering som hjälper när flera utgifter hanteras från samma telefon och gör det lättare att upptäcka om jag råkat missa ett ärende.
Kuponger och erbjudanden kan vara trevliga när de sammanfaller med något jag ändå tänkt köpa, men de bör inte styra min budget. Jag ser dem som en bonus, inte som ett skäl att lägga till köp. Det är ett relevant avvägande för den som vill använda appens erbjudanden utan att göra vardagsbetalningar mer impulsiva eller svårare att följa.
Trygghet och vad jag själv behöver kontrollera
Säkerhet är alltid en viktig faktor när det kommer till digitala plånböcker, och DANA gör ett utmärkt jobb här. Appen använder sig av tvåfaktorsautentisering, vilket ger ett extra lager av säkerhet. Dessutom finns det flera säkerhetsfunktioner som gör att jag känner mig trygg när jag använder den för mina transaktioner.
Även med extra autentisering behöver jag själv vara uppmärksam. Jag skulle skydda telefonens åtkomst, inte dela inloggningsuppgifter och kontrollera mottagare innan jag skickar pengar. Om någon annan använder min mobil är det klokt att inte lämna betalningsappen öppen. Säkerhet är både appens skydd och mina egna vanor, och de två delarna går inte att ersätta med varandra.
Om en transaktion ser fel ut skulle jag först samla den information jag har, som tidpunkt och mottagare, och sedan använda kundtjänsten för att få hjälp. Jag skulle inte försöka lösa ett oklart läge genom att upprepa betalningen innan jag vet vad som hänt. Den försiktigheten är särskilt viktig vid överföringar, eftersom det kan vara svårare att rätta till ett misstag när pengarna redan skickats vidare.
Pålitlig kundtjänst
En annan aspekt som jag verkligen uppskattar är kundtjänsten. Om jag någonsin stöter på problem eller har frågor, har de ett hjälpsamt kundtjänstteam som är tillgängliga för att hjälpa till. Det ger verkligen en extra trygghet att veta att hjälp alltid finns nära till hands.
DANA är utvecklad av PT Espay Debit Indonesia Koe och har nått över hundra miljoner installationer, med ett genomsnittsbetyg på 4,8 från omkring tio miljoner betyg. Appen är gratis och riktar sig med sin PEGI 3-klassning även till en bred åldersgrupp, men minderåriga bör förstås använda finansiella tjänster med lämplig vuxenvägledning. Den lanserades den 7 maj 2019 och har fortsatt att utvecklas; för mig är den stora räckvidden ett tecken på att många använder den, inte ett löfte om att varje enskild betalning alltid går utan problem.
Vem får mest nytta av den?
Om min vardag innehåller återkommande QR-betalningar, räkningar och små överföringar skulle DANA kunna minska antalet steg jag behöver ta för att sköta dem. Ett realistiskt exempel är att jag på morgonen betalar en räkning hemma, senare delar en lunchkostnad med en vän och därefter betalar hos en handlare genom att skanna en kod. Jag skulle ändå kontrollera varje belopp och ha en alternativ betalningsmetod till hands, men samma app kan göra växlingen mellan de olika ärendena mer bekväm.
Den passar sämre om jag förväntar mig att en digital plånbok ska fungera som ett fullständigt bankkonto eller en budgetapp. Betalning och överföring är dess tydliga vardagsroll; den ersätter inte automatiskt min planering, mina kontoutdrag eller min egen kontroll över utgifterna. Om jag vill ha en särskild överblick över ekonomin kan jag behöva behålla ett separat verktyg för det.
Jag skulle också tveka att göra den till enda betalningsvägen om jag ofta är utan internet, använder en telefon som knappt orkar med vardagsappar eller befinner mig där QR-betalning inte är ett praktiskt alternativ. I sådana lägen är kontanter eller ett fysiskt kort mer förutsägbart. Den bästa lösningen är inte alltid att välja en enda metod, utan att låta plånboken sköta det den gör smidigt och behålla en reserv för resten.
Min bedömning av prestandan
Som ekonomiapp för mobilbetalningar har DANA en tydlig styrka: den samlar flera användbara ärenden i ett gränssnitt som jag upplever som lätt att orientera mig i. Överföringar, räkningar och QR-köp gör den relevant för vardaglig användning i Indonesien, och erbjudanden kan vara ett litet plus när de passar ett köp jag redan planerat. Jag värdesätter särskilt att appen inte kräver att jag tänker på betalningsformen som en enda sak; den kan vara användbar både för ett snabbt köp och för ett ärende jag sköter hemma.
Min försiktighet gäller beroendet av telefonen och betalningsmiljön. Nätproblem, en äldre eller långsam enhet och osäkerhet om en transaktion gått igenom kan störa flödet, så jag skulle inte lämna kort eller kontanter hemma om konsekvensen av ett avbrott vore besvärlig. Jag kan inte utifrån en allmän förväntan lova identisk hastighet på alla mobiler; det rimliga är att prova appen på den egna enheten med små, vardagliga ärenden innan jag förlitar mig på den vid något tidskritiskt.
Sammanfattningsvis har DANA verkligen imponerat på mig. Den kombinerar användarvänlighet med en robust uppsättning funktioner, allt medan den upprätthåller hög säkerhet. Om du letar efter en pålitlig digital plånbok i Indonesien, är denna app definitivt värd att kolla in. Så varför inte ge den ett försök?
Höjdpunkter
- Enkel och snabb betalning med QR-koder.
- Stöd för flera betalningsmetoder.
- Användarvänligt och intuitivt gränssnitt.
- Säkerhetsfunktioner som PIN och biometrik.
- Stort nätverk av anslutna partners.
Begränsningar
- Begränsad tillgänglighet utanför Indonesien.
- Kräver internetanslutning för alla funktioner.
- Vissa funktioner kan kännas överflödiga.
- Kundsupport kan vara långsam ibland.
- Eventuella avgifter vid vissa transaktioner.
Vanliga frågor
01Vad är DANA och hur fungerar det?
DANA är en digital plånbok som gör det möjligt för användare att utföra olika finansiella transaktioner direkt från sina mobila enheter. Du kan använda DANA för att överföra pengar, betala räkningar och köpa produkter och tjänster online. Appen är enkel att använda och erbjuder en säker plattform för alla dina finansiella behov.
02Är DANA säkert att använda?
Ja, DANA lägger stor vikt vid säkerhet och använder avancerad krypteringsteknik för att skydda användarnas finansiella information. Dessutom kräver appen verifiering med PIN eller biometriska data för att säkerställa att endast du har tillgång till ditt konto. Detta gör det till ett säkert alternativ för digitala transaktioner.
03Kan jag använda DANA för att betala räkningar och köpa online?
Absolut! DANA tillåter användare att betala räkningar, som el och vatten, direkt genom appen. Dessutom kan du använda DANA för att köpa produkter och tjänster från olika online-återförsäljare. Detta gör DANA till ett mångsidigt verktyg för både vardagliga och speciella inköp.
04Vilka är de huvudsakliga fördelarna med att använda DANA?
En av de största fördelarna med DANA är dess användarvänlighet och snabbhet. Den erbjuder också en mängd olika funktioner som gör finansiella transaktioner smidigare. Dessutom kan användare dra nytta av kampanjer och rabatter som erbjuds exklusivt via appen, vilket ger extra värde för pengarna.
05Finns det några avgifter kopplade till användningen av DANA?
DANA är generellt sett gratis att använda för vanliga transaktioner, som att överföra pengar och betala räkningar. Dock kan vissa tjänster, som att ta ut pengar från bankomater eller överföra till vissa banker, medföra avgifter. Det är viktigt att kontrollera appens villkor för att förstå eventuella kostnader.
DANA Indonesia Digital Wallet på andra språk
